【PR】この記事には広告リンクが含まれています。
合同会社を設立した直後は、登記に使った資本金と、法人口座や会計ソフトに表示される残高が同じ数字になるとは限りません。設立前に個人口座へ払い込んだ資本金、設立後に法人口座へ移した金額、登記費用や開業準備の支払いを混ぜると、開始残高と日々の仕訳を二重登録しやすくなります。
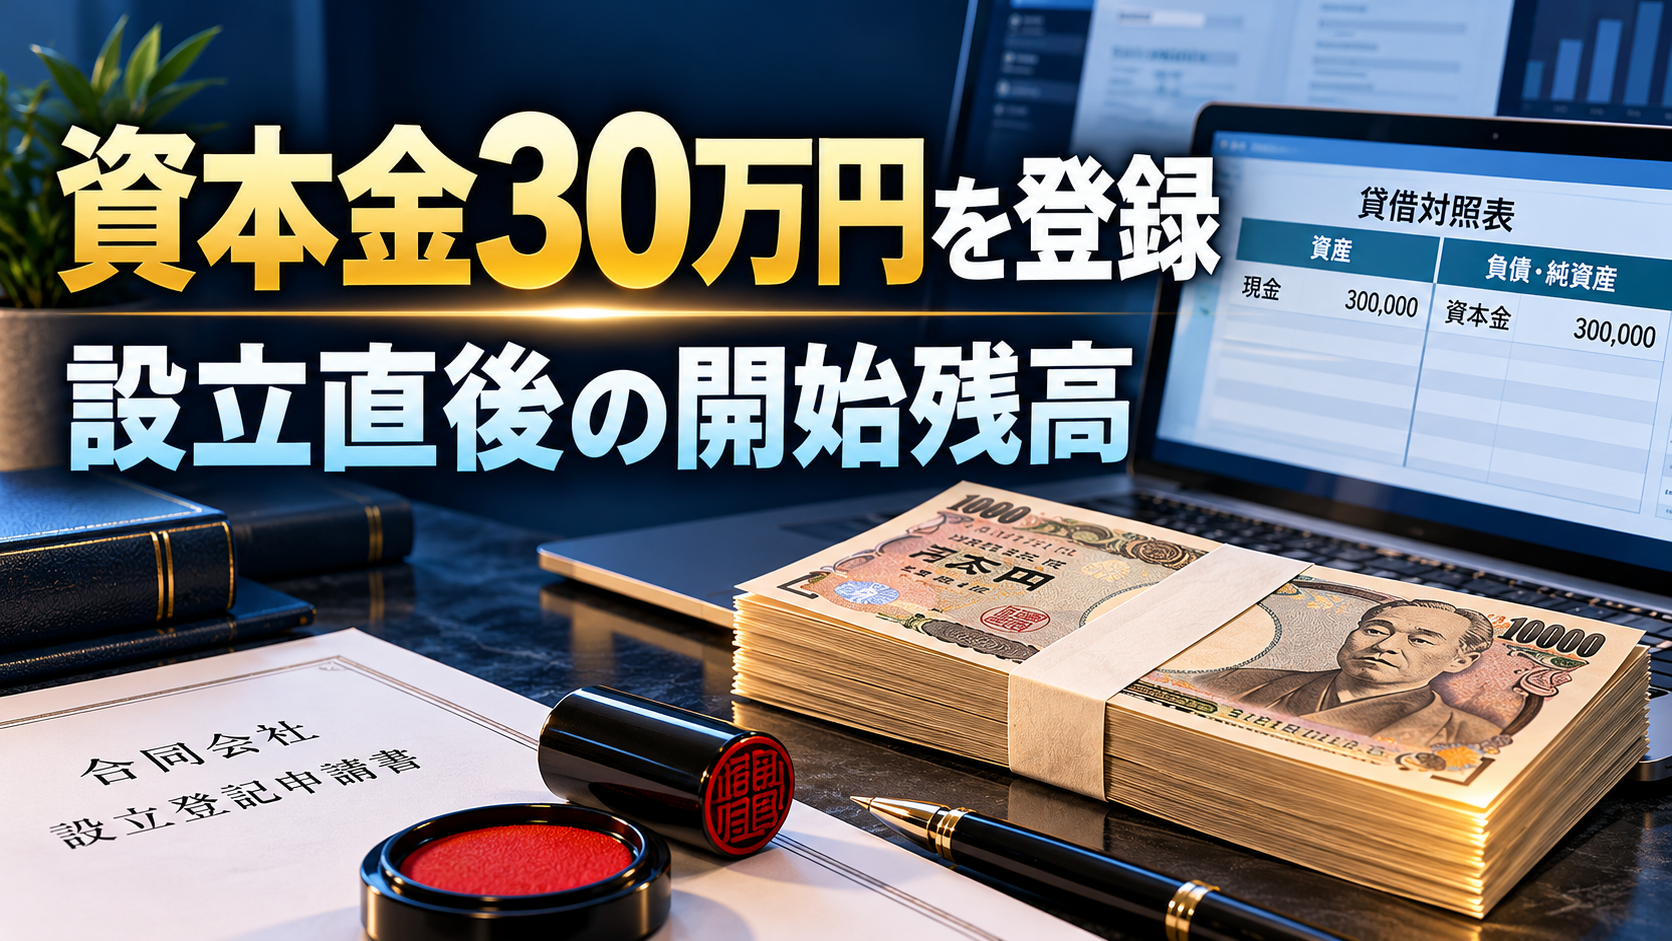
運営者は合同会社ArcStoryを資本金30万円で設立し、自宅を本店として事業を開始しました。法人の会計・給与運用にはマネーフォワード クラウドを使い、給与明細や賃金台帳まで確認できる状態を整えています。本記事では、この事実を一般的な推奨額へ広げず、設立時の証拠から開始残高を組み立てる順番に限定して説明します。
最初に確認したい結論
- 資本金は定款・登記事項・払込みの証拠を同じ金額で照合する
- 開始残高は会計期間の期首時点の資産・負債・純資産を登録する
- 資本金の払込みと法人口座への資金移動を別の事実として記録する
- 開始残高と日々の仕訳へ同じ取引を二重登録しない
- 個人事業から法人へ移す資産や債務は自動で引き継がない
- 保存後は借方合計と貸方合計、通帳残高、登記資料を照合する
資本金30万円は運営者の実例
資本金30万円は合同会社ArcStoryで実際に設定した金額です。合同会社の資本金に共通する適正額や、すべての事業へ勧める基準ではありません。必要資金、許認可、取引先、金融機関、当面の固定費を基に各社で決めます。
記事内では実体験の数字と制度説明を分けます。金額を掲載するときは、どの会社の、どの時点の、何を示す数字かを明記し、節税や信用が自動的に得られるという表現を避けます。
法務省の設立手続で確認すること
法務省は、合同会社の社員になろうとする者が、設立登記までに出資する金銭の全額を払い込むこと、設立登記で資本金の額を登記することを案内しています。払込みがあったことを証する書面も、設立登記の重要な資料です。
会計入力の前に、定款、資本金決定書、払込みを示す通帳や取引明細、登記事項証明書を並べます。会計ソフトの画面だけで資本金を推測せず、設立時の原資料から金額と日付を確定します。
開始残高とは何か
マネーフォワードの公式サポートでは、開始残高を開業日または会計期間の期首日時点の資産・負債・資本の残高と説明しています。借方合計と貸方合計が一致するように登録するのが基本です。
設立初年度なら、会社成立時点と会計期間の開始日、実際の払込日、法人口座の開設日がずれる場合があります。どの時点を開始残高として入力するかを先に決め、その後に発生した取引は日々の仕訳へ分けます。
資本金と現金・預金の関係
金銭出資では、会社側から見ると資産が増え、純資産の資本金も増えます。ただし、払込みに使った口座が個人口座なのか、設立後の法人口座なのかで、会計上の証跡の並べ方は変わります。
資本金30万円を登録したからといって、法人口座残高が必ず30万円になるわけではありません。設立費用の支払い、法人口座への移動、事業開始後の取引があれば、その分を一件ずつ説明できるようにします。
法人口座への移動を二重計上しない
設立前の払込みを開始残高へ反映した後、同じ資金を法人口座へ移した場合、法人口座の入金を新たな売上や追加出資として扱うと二重計上になります。開始残高と資金移動のどちらに反映したかを台帳へ残します。
通帳の入金摘要だけでは取引の性質を確定できません。払込証明、振込元、振込先、日付、金額を照合し、すでに資本金として認識した資金の移動なのかを確認します。
設立費用を資本金から勝手に差し引かない
登録免許税、証明書、印鑑、郵送など設立前後の支払いがあっても、資本金そのものを支出額だけ減らして登録する考え方は避けます。資本金と費用は別の勘定・別の証拠で記録します。
設立者が個人で立て替えた費用は、会社負担にできるか、どの勘定で処理するかを資料と専門家の助言で確認します。本記事では個別の税務判断を断定せず、原本と精算記録を残す手順を示します。
個人事業の資産を自動で移さない
個人事業から法人成りしても、個人が持つ預金、備品、契約、債務が自動的に合同会社の開始残高へ移るわけではありません。法人へ移す対象、日付、価額、契約主体を一つずつ決めます。
個人と法人の契約、請求、口座、会計帳簿を分けることは、開始残高だけでなく、その後の事業実態を説明するうえでも重要です。同じ取引を双方の帳簿へ重複して入れません。
入力前に作る照合表
表には、資料名、基準日、金額、名義、会計へ反映する場所、証拠の保存先、確認者を記録します。定款と登記は資本金、通帳は実際の資金、領収書は支出というように、資料が証明する事実を分けます。
照合表があれば、開始残高の登録後に残った差額を、設立費用、立替金、資金移動、未処理取引へ分解できます。差額を一つの勘定へ押し込まず、原因が分かるまで保留します。
マネーフォワードへ入力する順番
最初に会計期間と開始日を確認し、開始残高画面で資産・負債・純資産を入力します。借方合計と貸方合計が一致することを確認して保存し、その後に日々の取引と口座連携を進めます。
公式サポートでは、日々の仕訳を先に登録し、後から開始残高を入力・修正することも可能と案内されています。ただし、自社の締め作業では、いつ開始残高を確定したかを記録し、後から変更した場合は理由を残します。
保存後の確認
開始残高を保存したら、貸借の一致だけで完了にしません。登記事項の資本金、払込み証拠、設立日時点の資産、法人口座の開始残高、登録後の試算表を横に並べます。
差異があれば、同じ取引の二重登録、期首後取引の混入、個人名義資産の誤登録、費用の未計上を順に確認します。数字を合わせるための根拠のない調整仕訳は行いません。
公開前に確認したい実務ポイント
基準日を固定する
開始残高の時点が曖昧だと、設立前の払込みと設立後の支払いが混ざります。
会社成立日、会計期間開始日、口座開設日を一覧にし、採用した基準日を記録します。
基準日後の取引は開始残高へ入れず、取引日どおりの仕訳へ分けます。
資本金の証拠を保存する
定款だけ、通帳だけでは、決定額と実際の払込みを同時に説明できない場合があります。
定款、決定書、払込証明、登記事項証明書を同じフォルダまたは台帳からたどれる状態にします。
公開記事には原本や口座番号を載せず、確認済みの事実だけを匿名化して使います。
残高を推測しない
設立直後は取引が少なくても、手数料や立替が混ざると通帳残高だけでは開始残高を決められません。
金額ごとに原因資料を当て、説明できない差は解消するまで確定しません。
推測で入れた数字は後の月次締めで差額を広げるため、修正履歴も残します。
口座連携の開始日を確認する
金融機関連携で過去明細が取得されると、手入力済みの設立後取引が重複することがあります。
取得開始日と手入力済み期間を比較し、候補明細を登録する前に重複を確認します。
連携成功は会計完成ではなく、明細ごとの確認開始と位置付けます。
資本金と役員借入金を混同しない
代表者が追加で会社経費を立て替えた金額を、登記済み資本金へ自動的に加えません。
追加出資、貸付、立替、精算のどれに当たるかを資料と決定記録で確認します。
会計処理と登記・税務への影響が不明なら税理士や司法書士へ確認します。
修正履歴を残す
開始残高は後から修正できますが、現在値だけでは以前の試算表と違う理由を説明できません。
変更前後の金額、変更日、理由、根拠資料、影響期間を記録します。
確定後の変更は月次締めや申告資料へ影響しないか再確認します。
決算月を確認する
合同会社ArcStoryの決算月は5月ですが、これは自社の事実であり一般基準ではありません。
会社ごとの事業年度を登記・定款・会計設定で確認します。
誤った会計期間の開始残高を作らないよう、最初の仕訳より前に設定を確認します。
個人情報を公開しない
払込口座や登記事項には住所、氏名、口座番号などが含まれます。
記事では会社名以外の不要な個人情報を伏せ、資料画像をそのまま公開しません。
家族の氏名や居住地を事例説明へ使わず、必要なら一般表現に置き換えます。
税務判断を一般化しない
開始残高の画面操作と、個別取引の税務処理は同じ問題ではありません。
画面の仕様は公式サポート、処理の妥当性は原資料と専門家確認で分けます。
一つの仕訳例をすべての法人成りへ当てはめません。
翌月の残高までつなげる
開始残高が正しくても、最初の月次締めで口座・現金・立替が合わなければ運用は完成していません。
開始残高から月末残高まで取引が連続していることを試算表で確認します。
最初の月だけ丁寧に行い、その後を放置せず、毎月同じ照合順を使います。
運用を安定させる追加手順
開始残高確定までの作業表
作業表の一行目には基準日、会計期間、会社成立日を記録し、その下へ資本金、現金、普通預金、未払金、立替金などの候補を並べます。各行には金額だけでなく、根拠資料、名義、取引日、会計へ反映する方法、確認結果を持たせます。
資料がない数字は入力せず、確認先と期限を残します。設立直後は取引が少ないため、差額をまとめて調整したくなりますが、最初の不明差額は以後のすべての月へ持ち越されます。少額でも原因を特定し、開始残高か日々の仕訳かを決めます。
資本金の払込資料を読む順番
最初に定款や決定書で資本金の決定額を確認し、次に払込みを示す通帳や取引明細で日付と金額を確認します。最後に登記事項証明書で登記された資本金を照合します。三つの資料が同じ事実を示しているかを確認します。
払込資料には個人口座の他の取引も含まれるため、公開用のスクリーンショットへそのまま使いません。社内保存では原本を残し、記事制作には実体験IDと確認済みの数字だけを渡します。これにより個人情報を守りながら根拠を追跡できます。
法人口座開設前後の資金移動
法人口座が設立後に開設された場合、資本金の払込みと会社口座への入金は日付も口座も異なります。資金が同じでも、会計上の流れを説明するには、払込時点、会社成立時点、法人口座入金時点を分けて記録する必要があります。
法人口座の入金だけを見て売上や追加出資と判断せず、振込元と払込資料を照合します。入金後に設立費用や事業費を支払った場合も、資本金の決定額を直接書き換えず、個別の支出として証憑と仕訳を結びます。
設立前支出と立替精算
会社成立前に代表者が支払った費用は、支払日、内容、宛名、会社との関係を確認します。会社負担として扱えるかは取引の内容で変わるため、領収書があるだけで自動的に法人経費へしません。
精算する場合は、対象明細、承認、支払記録をつなげます。開始残高へ含めた立替と、設立後の仕訳で登録した立替を重複させないよう、処理場所を作業表へ記録します。税務判断が必要なものは確定前に税理士へ確認します。
試算表で見るべき場所
開始残高を保存したら、貸借対照表の資本金、現金、普通預金、役員借入金などを確認します。借方合計と貸方合計が一致していても、科目が誤っていれば経営状況の読み取りを誤ります。
最初の月末には、試算表の普通預金残高と銀行残高、現金残高と実在現金、未払・立替と未精算一覧を照合します。開始残高から月末までの増減を一件ずつ説明できれば、入力した数字が日々の取引へ連続しています。
会計ソフトの再設定を避ける
事業年度、消費税設定、開始日、勘定科目を十分に確認せず入力を始めると、後から広い範囲を修正することになります。開始残高を入れる前に、会社情報と会計期間を登記・定款と照合します。
設定変更が必要になった場合は、変更前の試算表と開始残高を保存します。変更日、理由、対象期間、修正した勘定を記録し、口座連携や自動仕訳ルールが過去期間へ影響していないかを確認します。
専門家へ渡す資料
税理士へ確認するときは、『開始残高が合いません』だけではなく、設立日、会計期間、資本金決定額、払込日、法人口座開設日、資金移動日、設立前後の支出一覧をまとめます。
質問する取引ごとに証憑と自分の判断を添えれば、どこが不明かを共有しやすくなります。回答を受けたら、処理結果だけでなく前提条件も保存し、別の取引へ無条件に使い回しません。
初年度の月次チェックリスト
毎月、銀行残高、現金、売掛・買掛、立替、未払、資本金を確認し、開始残高から続く差異がないか見ます。設立初月だけでなく、最初の決算まで同じ順番を続けることで、後から見つかった入力漏れを早く特定できます。
完了欄には『確認済み』だけでなく、確認した日、資料、差異の有無、修正仕訳、次回確認日を記録します。将来の予定額を実績へ混ぜず、会計ソフトの残高と原資料が一致した月だけを締めます。
チェック項目を管理表へ落とし込む方法
1. 資本金は定款・登記事項・払込みの証拠を同じ金額で照合する
この項目では「資本金は定款・登記事項・払込みの証拠を同じ金額で照合する」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
2. 開始残高は会計期間の期首時点の資産・負債・純資産を登録する
この項目では「開始残高は会計期間の期首時点の資産・負債・純資産を登録する」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
3. 資本金の払込みと法人口座への資金移動を別の事実として記録する
この項目では「資本金の払込みと法人口座への資金移動を別の事実として記録する」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
4. 開始残高と日々の仕訳へ同じ取引を二重登録しない
この項目では「開始残高と日々の仕訳へ同じ取引を二重登録しない」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
5. 個人事業から法人へ移す資産や債務は自動で引き継がない
この項目では「個人事業から法人へ移す資産や債務は自動で引き継がない」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
6. 保存後は借方合計と貸方合計、通帳残高、登記資料を照合する
この項目では「保存後は借方合計と貸方合計、通帳残高、登記資料を照合する」を確認対象として独立させます。作業者の記憶や前回の成功表示に頼らず、対象記事ID、確認に使った原資料または公式ページ、確認日時を同じ行へ記録します。別の工程が合格していても、この項目の証拠がなければ完了へ進めません。
作業前には、管理表に保存された値と実サービスから取得した現在値を並べます。タイトルや表示文だけで同一と判断せず、ID、URL、日付、状態、対応する証拠を確認します。将来の予定や推測値は実績列へ入れず、確認できない内容は未確認として残します。
作業後には同じ取得経路でもう一度読み、更新した値が保存されているかを確かめます。書き込み処理の成功、画面の表示、公開後の取得結果を分けて記録すると、途中で失敗してもどの工程から再開すべきか判断できます。
差異が見つかった場合は、事実を変える大きな修正をせず、原因になった記事IDと項目だけを安全に直します。一時的な通信失敗は限定再試行し、認証、権限、事実関係を確定できない問題は公開を止めます。正常な他の記事や確認済みのデータはそのまま維持します。
関連記事
設立後の全体像は合同会社設立後にやること、本店登記の実体験は合同会社を自宅登記した実例、会計の初期設定はマネーフォワード クラウド会計の初期設定で確認できます。
設立直後の会計情報を一か所へまとめる
資本金、法人口座、設立費用、日々の取引を別々に管理すると、開始残高と仕訳の重複を見つけにくくなります。マネーフォワード クラウド会計の機能や料金は契約内容で変わるため、最新の対応範囲を公式ページで確認してから判断してください。

確認した公式情報
画面や仕様は変更される可能性があるため、2026年10月10日に次の現行ページを確認しました。
まとめ
合同会社の資本金30万円を会計へ登録|設立直後の開始残高の考え方で大切なのは、画面上の成功表示だけで処理を終えず、原資料または公式仕様、管理表、WordPressに保存された状態、公開後の実表示を同じ記事IDで照合することです。
未確認の数字や体験を足さず、失敗した工程だけを記事ID単位で直します。変更履歴と確認日を残しておけば、次回の更新やリライトでも同じ基準を再利用できます。