【PR】この記事には広告リンクが含まれています。
一人会社で初めて役員報酬を支払うとき、「決めた月額をそのまま振り込めばよい」と考えると、社会保険料や税の控除を見落とします。反対に、保険料率を見て自分で掛け算するだけでも、標準報酬月額、都道府県、年齢、適用月、端数処理を誤る可能性があります。
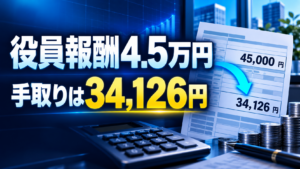
筆者は2026年7月分の役員報酬を総支給45,000円で設定し、2026年8月19日にマネーフォワード クラウド給与で確定しました。給与明細では社会保険本人負担10,874円、源泉所得税0円、差引支給34,126円となり、翌月25日支給の流れで処理しました。この記事では、この実額を一例として、役員報酬から社会保険料を控除するときの確認順を整理します。
結論:保険料通知・給与設定・振込額を3点照合する
役員報酬の社会保険控除は、給与ソフトの自動計算だけで完了と考えず、公的な決定内容、給与明細、実際の振込額を照合します。会社が日本年金機構等から受け取る標準報酬月額や保険料の通知、給与ソフトへ登録した情報、確定後の明細が同じ前提になっているかを見ます。
筆者の例では、45,000円から10,874円を控除し、34,126円を支給しました。これは特定の月・本人の条件に基づく実績であり、他の会社や将来月へそのまま当てはめる数字ではありません。料率や等級、年齢、加入制度が変われば控除額も変わります。
- 役員報酬の支給額と支給日を確認
- 標準報酬月額・資格取得情報・適用月を確認
- 健康保険・厚生年金等の本人負担を確認
- 源泉所得税や住民税の有無を確認
- 差引支給額、給与明細、振込額を一致させる
【実体験】45,000円から10,874円を控除した
筆者の合同会社では、月額45,000円の役員報酬を設定しました。2026年7月分を8月19日に給与ソフトで確定した画面では、社会保険本人負担が10,874円、差引支給額が34,126円、源泉所得税が0円でした。
このとき便利だったのは、給与確定後に給与明細と賃金台帳が同じデータから作られたことです。ただし、画面に数字が出たこと自体を正しさの証明にはしません。初回は公的通知や登録した資格情報と照合し、何が控除されているかを確認しました。詳しい手取りの内訳は役員報酬45,000円の手取り実例にまとめています。
役員も社会保険の被保険者になる場合がある
法人事業所は、原則として健康保険・厚生年金保険の適用事業所です。代表者や役員であっても、常時その法人の業務に従事し報酬を受けるなど、実態に応じて被保険者になります。具体的な加入要否は、会社・役員の状況を年金事務所等へ確認します。
加入後は、毎月の役員報酬そのものへ単純に保険料率を掛けるのではなく、標準報酬月額の等級を基に保険料が計算されます。資格取得時決定、定時決定、随時改定などで標準報酬月額が変わるため、現在の決定通知を基準にします。
控除前に確認する4つの資料
初回の給与計算では、定款や社員総会等で決めた役員報酬、資格取得に関する通知、標準報酬月額の決定通知、都道府県別の保険料額表をそろえます。給与ソフトの事業所情報と従業員・役員情報も確認します。
協会けんぽの健康保険料率は都道府県ごとに異なり、介護保険料は対象年齢などの条件があります。厚生年金保険料は日本年金機構の現行表を確認します。記事執筆時点の数字を固定して使い続けず、年度変更時に公式ページを再確認します。
- 役員報酬の決定内容と支給日
- 健康保険・厚生年金の資格取得確認
- 標準報酬月額の決定通知
- 適用年度・都道府県の保険料額表
給与ソフトへ登録する情報
給与ソフトでは、役員区分、入社・就任日、支給形態、支給日、健康保険、厚生年金、標準報酬月額、扶養情報などを登録します。分からない項目を推測で埋めず、通知書と会社の決定資料を見ながら入力します。
役員報酬は毎月同額が基本となる税務上の扱いがあるため、変更時期や手続きは税理士へ確認します。給与ソフトの設定変更ができることと、税務上自由に変更できることは別です。社会保険の随時改定なども条件があるため、金額変更時は給与と社会保険の両面を確認します。
本人負担と会社負担を混同しない
給与から控除するのは、原則として被保険者本人が負担する分です。会社は会社負担分と合わせて保険者へ納付します。給与明細の控除額だけを見て会社全体の社会保険コストと考えると、資金繰りを少なく見積もるおそれがあります。
この記事では本人控除10,874円の実績を扱いますが、会社負担額については当時の一次情報マニフェストで個別の確定数字を使用可としていないため、具体額を補いません。納入告知書や会計記録で会社負担分を確認し、給与控除の預り金と会社負担の法定福利費を分けて管理します。
支給月と保険料の控除月を確認する
社会保険料を当月控除にするか翌月控除にするかは、会社の給与計算ルールに関わります。初回給与では、どの月の保険料をどの支給で控除するのかを確認し、途中で扱いを変えないようにします。退職や資格喪失の月はさらに注意が必要です。
筆者の例は2026年7月分の役員報酬を翌月25日支給として処理したものです。この日付関係を他社へそのまま適用せず、自社の支給規程、資格取得日、給与ソフトの設定を確認してください。
源泉所得税と住民税は別に判定する
給与明細では社会保険料だけでなく、源泉所得税や住民税も差引支給額へ影響します。筆者の対象月は源泉所得税0円でしたが、報酬額、扶養控除等申告書、社会保険料、税額表、他の給与などの条件で結果は変わります。0円が将来も続くとは限りません。
住民税は前年所得や徴収方法、自治体からの通知により扱いが変わります。給与ソフトの自動計算に任せきらず、源泉徴収税額表と自治体通知を基に設定します。税務判断に迷う場合は税務署や税理士へ確認します。
差引支給額を確定してから振り込む
給与計算を確定したら、総支給額ではなく差引支給額を役員個人の口座へ振り込みます。振込名義、支給日、金額を給与明細と合わせ、振込結果を保存します。役員報酬の支払い手順全体はひとり社長が初めて役員報酬を支払う手順で説明しています。
筆者の例では差引34,126円を支給対象として確定しました。振込額を後から手で丸めたり、社会保険料を別途本人から受け取ったりすると、給与明細との照合が難しくなります。確定後に誤りへ気づいた場合は、元データを直して再確定する手順を確認します。
給与明細・賃金台帳・会計を同じ数字でつなぐ
確定後は給与明細を発行し、賃金台帳等の必要帳票を保存します。役員のみの会社でどの帳票が法令上必要かは役員の実態で異なる可能性があるため、社会保険労務士等へ確認します。少なくとも、何を支給し何を控除したかを説明できる記録は残します。
会計では、役員報酬、社会保険の本人預り分、会社負担分、未払・支払の時点を分けます。給与ソフトと会計ソフトを連携しても、仕訳日、支給日、納付日の意味が違うため、残高を確認します。筆者が使っている流れはMFクラウド給与のひとり会社向け運用に整理しています。
毎月の確認手順を固定する
初回だけ丁寧に計算しても、翌月から確認を省くと、標準報酬月額や料率の変更を見落とします。毎月は変更有無、支給額、控除額、差引額、振込、帳票、会計を同じ順番で確認します。年度替わりや通知書到着時には設定値を見直します。
- 役員報酬額と支給日の変更有無
- 社会保険の通知・料率・等級の変更有無
- 所得税・住民税設定の変更有無
- 給与明細と差引支給額の一致
- 振込結果と帳票の保存
- 預り金・法定福利費・未払残高の照合
よくある失敗
総支給額45,000円をそのまま振り込む、本人負担と会社負担を合算して給与から引く、古い保険料額表を使う、介護保険の対象条件を確認しない、控除月を途中で変える、といった失敗が考えられます。
また、給与ソフトの結果が公的通知と違うときに、どちらかを根拠なく上書きしないことも大切です。資格取得日、標準報酬月額、都道府県、年齢、適用年月、端数処理を順に確認し、解決しない場合は年金事務所やソフトのサポートへ問い合わせます。
役員報酬と生活費を混同しない
一人会社では会社口座と個人口座のどちらも本人が管理しますが、会社のお金を必要なときに自由に個人口座へ移すと、役員報酬、立替精算、貸付・借入の区別が崩れます。毎月の役員報酬は決めた支給日に差引支給額を振り込み、別の入出金には理由と証憑を付けます。
給与明細と銀行明細が一致すれば、社会保険料を控除した事実を後から確認しやすくなります。生活費が足りないことを理由に当月だけ総支給額を変える前に、税務上の扱いと会社の決定手続きを確認します。
年間の変更時期をカレンダーへ入れる
社会保険や給与には、年度替わり、算定基礎届、標準報酬月額の改定、保険料率変更、年末調整など、確認時期があります。毎月同じ数字だからと放置せず、通知が届く時期と適用月をタスクへ入れます。
通知書の発行時期と給与への反映時期は同じとは限りません。受領日ではなく適用年月を確認し、過去月の設定を誤って上書きしないようにします。
給与データのバックアップと権限管理
給与明細や社会保険情報には個人情報が含まれます。クラウドサービスのアカウントへ多要素認証を設定し、共有範囲を必要最小限にします。PDF等を保存する場合も、一般のブログ制作フォルダや公開リンクへ置きません。
自動化ログには氏名、マイナンバー、口座番号、認証情報を出さず、記事作成に必要な匿名化した事実だけを実体験DBへ登録します。記事では給与明細の実額を使う場合も、本人が使用可とした範囲に限定します。
翌月の処理へつなげる
当月の給与を確定したら、翌月の支給予約、社会保険納付、源泉所得税の納付、会計残高の確認を別タスクとして残します。給与振込だけ終わっても、会社側の納付や帳票保存が未完了なら月次処理は終わっていません。
一人会社では作業をまとめやすい反面、期限の異なる手続きまで一度に済ませたと思い込みやすくなります。支給、納付、申告、保存を状態別に管理し、完了日を記録します。
役員報酬の決定資料と給与設定を一致させる
給与ソフトへ45,000円と入力する前に、社員総会等で決定した役員報酬額と適用開始月を確認します。会社法・税務上必要な決定方法や保存書類は会社形態で異なるため、定款や税理士の案内に沿います。画面へ入力できることだけを根拠に開始月や金額を変えません。
決定資料、給与ソフト、銀行の定額振込設定に異なる金額が残ると、支給時に迷います。変更がある場合は三つを同じタイミングで見直し、旧設定が次月も動かないことを確認します。
扶養情報と税計算を社会保険扶養と混同しない
所得税の扶養控除等申告書で扱う扶養と、健康保険の被扶養者認定は同じ手続きではありません。給与ソフトの扶養人数だけを変えて社会保険の扶養切替が終わったと考えず、それぞれの提出先と必要書類を確認します。
本記事の本人実績は源泉所得税0円ですが、その理由を未確認の扶養条件だけで説明しません。税額は対象月の給与計算結果として記録し、制度の一般説明は国税庁の現行税額表等へ分けます。
賞与・立替精算・経費精算を役員報酬へ混ぜない
役員個人へ会社から支払うお金でも、毎月の役員報酬、賞与、立替経費の精算、役員借入金の返済は性質が異なります。銀行明細だけを見ると同じ入金に見えるため、支払理由と証憑を分けます。
経費精算を給与へ混ぜると、社会保険や税の対象額、会計科目の確認が難しくなります。給与明細には役員報酬と正当な控除を反映し、立替精算は領収書や精算書を基に別の取引として処理します。
振込日が休日の場合のルールを決める
支給日が土日祝日に当たる場合、前営業日か翌営業日かを会社の規程・決定内容と銀行設定でそろえます。毎月その場で判断すると、定期同額給与の運用記録や従業員給与の取扱いが不安定になります。
自動振込を設定する場合も、休日処理、残高不足、振込手数料、予約期限を確認します。給与確定後の差引支給額が予約済み金額と一致するかを支給日前に見ます。
月次チェック表に残す項目
毎月の給与処理を短時間で終えるには、確認項目を固定します。役員報酬額、標準報酬月額、社会保険本人負担、源泉所得税、住民税、差引支給額、支給日、振込結果、給与明細、賃金台帳、会計仕訳を1行で追えるようにします。
変更がない月も「変更なし」と記録し、未確認の空欄と区別します。通知書が届いた月、年度が変わった月、役員報酬を変更した月は詳細確認へ切り替えます。確認者が本人だけでも、後日の説明に耐える記録を残します。
標準報酬月額と実際の報酬月額は同じとは限らない
健康保険・厚生年金の保険料は、毎月の支給額そのものではなく、報酬を一定の幅に区分した標準報酬月額を基に計算されます。報酬額が少し変わっても同じ等級の範囲なら保険料が変わらない場合があり、逆に等級をまたぐと変わる場合があります。
給与ソフトへ総支給額だけを入れれば自動的に正しい等級になると決めつけず、資格取得時や定時決定後の通知を確認します。固定的賃金が変わった場合の随時改定には要件があるため、役員報酬変更と同時に専門家や年金事務所へ確認します。
健康保険と厚生年金を分けて確認する
給与明細では社会保険としてまとめて見えることがありますが、健康保険、介護保険、厚生年金などの内訳を確認します。健康保険料率は加入先や都道府県で異なり、介護保険は年齢などの条件があります。厚生年金は標準報酬月額に対応する保険料額表を使います。
本人の年齢が変わる月、住所・事業所変更、扶養異動、加入制度の変更などは設定確認のきっかけです。自社で該当しない項目を経験したように書かず、公式情報として一般的な確認点を示します。
初月の控除で確認したいこと
資格取得後の初回給与では、資格取得年月日、給与の締め日・支給日、会社の控除ルールを並べます。どの支給で何月分の保険料を控除するかが曖昧だと、初月に控除しない、二重に控除する、退職時にずれるといった問題につながります。
筆者の実績は7月分役員報酬を翌月25日支給として確定した流れです。ただし、すべての会社が同じ控除月・支給日になるわけではありません。自社ルールを文書化し、給与ソフトの設定と一致させます。
端数処理を手計算で上書きしない
保険料の本人負担と会社負担には端数が出る場合があり、現金支払いか口座振替かなどで取扱いの確認が必要です。給与ソフトと公的な保険料額表に差があるとき、見た目のきりがよい数字へ手で直さず、設定と端数処理の根拠を確認します。
一度手入力で上書きすると、翌月以降の自動計算や帳票との整合が崩れることがあります。修正が必要なら、標準報酬月額、適用年月、料率設定、端数設定の元データを直し、再計算後の給与明細を保存します。
支給額と控除額の計算関係を確認する
差引支給額は、総支給額から社会保険料、源泉所得税、住民税、その他の正当な控除を差し引いた金額です。筆者の対象月は、45,000円から10,874円を差し引き、源泉所得税0円だったため34,126円となりました。計算関係は45,000-10,874-0=34,126です。
この式が一致しても、10,874円の内訳が正しいとは限りません。算術確認と制度上の確認を分けます。給与明細の各項目、保険料通知、税額表を照合し、控除理由を説明できる状態にします。
給与確定後に変更が必要になった場合
振込前に誤りへ気づいたら、給与ソフトで確定解除や再計算の手順を確認し、正しい明細を作り直します。振込後なら差額精算の方法と、会計・税・社会保険への影響を確認します。単に翌月の振込額で相殺すると、帳票と実際の支払いが分かりにくくなるため注意します。
訂正前後の明細、変更理由、差額の支払・返金記録を残します。具体的な訂正方法は会社の状況により異なるため、税理士や社会保険労務士、給与ソフトのサポートへ確認します。
社会保険料の納付と給与控除を照合する
給与から本人負担を控除した後、会社は会社負担分と合わせて納付します。給与控除だけ済み、納付を忘れると預り金が残ります。納入告知書や口座振替結果を確認し、給与で預かった金額、会社負担、実際の納付額を会計で照合します。
初回納付や口座振替開始前は通常月と流れが異なることがあります。支払期限と方法を日本年金機構の現行案内で確認し、タスク化します。給与支給日と社会保険納付日は別の予定として管理します。
一人会社でも証跡を残す
役員本人が決定、計算、振込、会計をすべて行う一人会社では、口頭確認の相手がいません。だからこそ、役員報酬決定資料、通知書、給与計算結果、給与明細、振込結果、納付書、会計仕訳を月ごとにまとめます。
後から税理士や年金事務所へ説明するとき、画面の現在値だけでは当時の処理が分からないことがあります。確定日時が分かるPDFやスクリーンショット、銀行明細を保存し、個人情報を適切に管理します。
料金や機能は公式ページで再確認する
給与・会計クラウドのプラン名、料金、利用可能機能は変更されることがあります。この記事では筆者が給与確定、給与明細、賃金台帳まで確認した体験を記しますが、現在の契約条件や機能範囲は公式ページで確認してください。
無料期間やキャンペーン、他社ソフトとの比較を本人の経験として補いません。導入判断では、自社の役員・従業員数、給与形態、社会保険、会計連携、サポートの必要性を確認します。
税理士・社労士・年金事務所へ確認する境界
役員報酬の税務上の決め方、損金算入、源泉所得税、仕訳は税理士・税務署の領域です。健康保険・厚生年金の資格、標準報酬月額、随時改定、納付は年金事務所や社会保険労務士へ確認します。給与ソフト会社は操作を案内できますが、個別の法的判断を代行するとは限りません。
問い合わせ前に、会社設立日、役員就任日、報酬決定日、資格取得日、支給日、通知書、給与画面を整理すると、質問が具体的になります。どの資料のどの数字が一致しないかを明示します。
よくある質問
Q. 役員報酬45,000円なら社会保険料は必ず10,874円ですか?
いいえ。これは筆者の2026年7月分の実績です。地域、年齢、標準報酬月額、適用年度などで変わります。
Q. 給与ソフトが計算すれば通知書の確認は不要ですか?
初回や変更時は、公的通知と登録情報を照合します。自動計算は入力条件が正しいことが前提です。
Q. 会社負担分も給与から控除しますか?
給与から控除する本人負担分と、会社が負担する分を分けて扱います。具体的な仕訳は税理士へ確認してください。
Q. 源泉所得税0円なら今後も0円ですか?
報酬額や扶養、税額表などで変わります。対象月の結果を将来へ固定しません。
給与と会計の確認作業を一つの流れにする
役員報酬の確定、帳票保存、会計処理を別々に管理すると照合箇所が増えます。筆者が法人運営で使っているマネーフォワード クラウド会計の機能は、公式ページで確認できます。

確認した公式情報
制度や仕様は変更される可能性があるため、2026年9月19日に以下の現行ページを確認しました。
まとめ
一人会社の役員報酬から社会保険料を控除するときは、総支給額へ単純に料率を掛けるのではなく、現在の標準報酬月額、通知書、保険料額表、給与設定を照合します。本人負担と会社負担を分け、差引支給額を給与明細、振込、会計へ同じ数字でつなげます。
筆者の2026年7月分は、総支給45,000円、社会保険本人負担10,874円、差引34,126円、源泉所得税0円でした。これは実例であり万能な正解ではありません。自社の通知と現行の公式情報を基準に、毎月同じ手順で確認することが大切です。