【PR】この記事には広告リンクが含まれています。
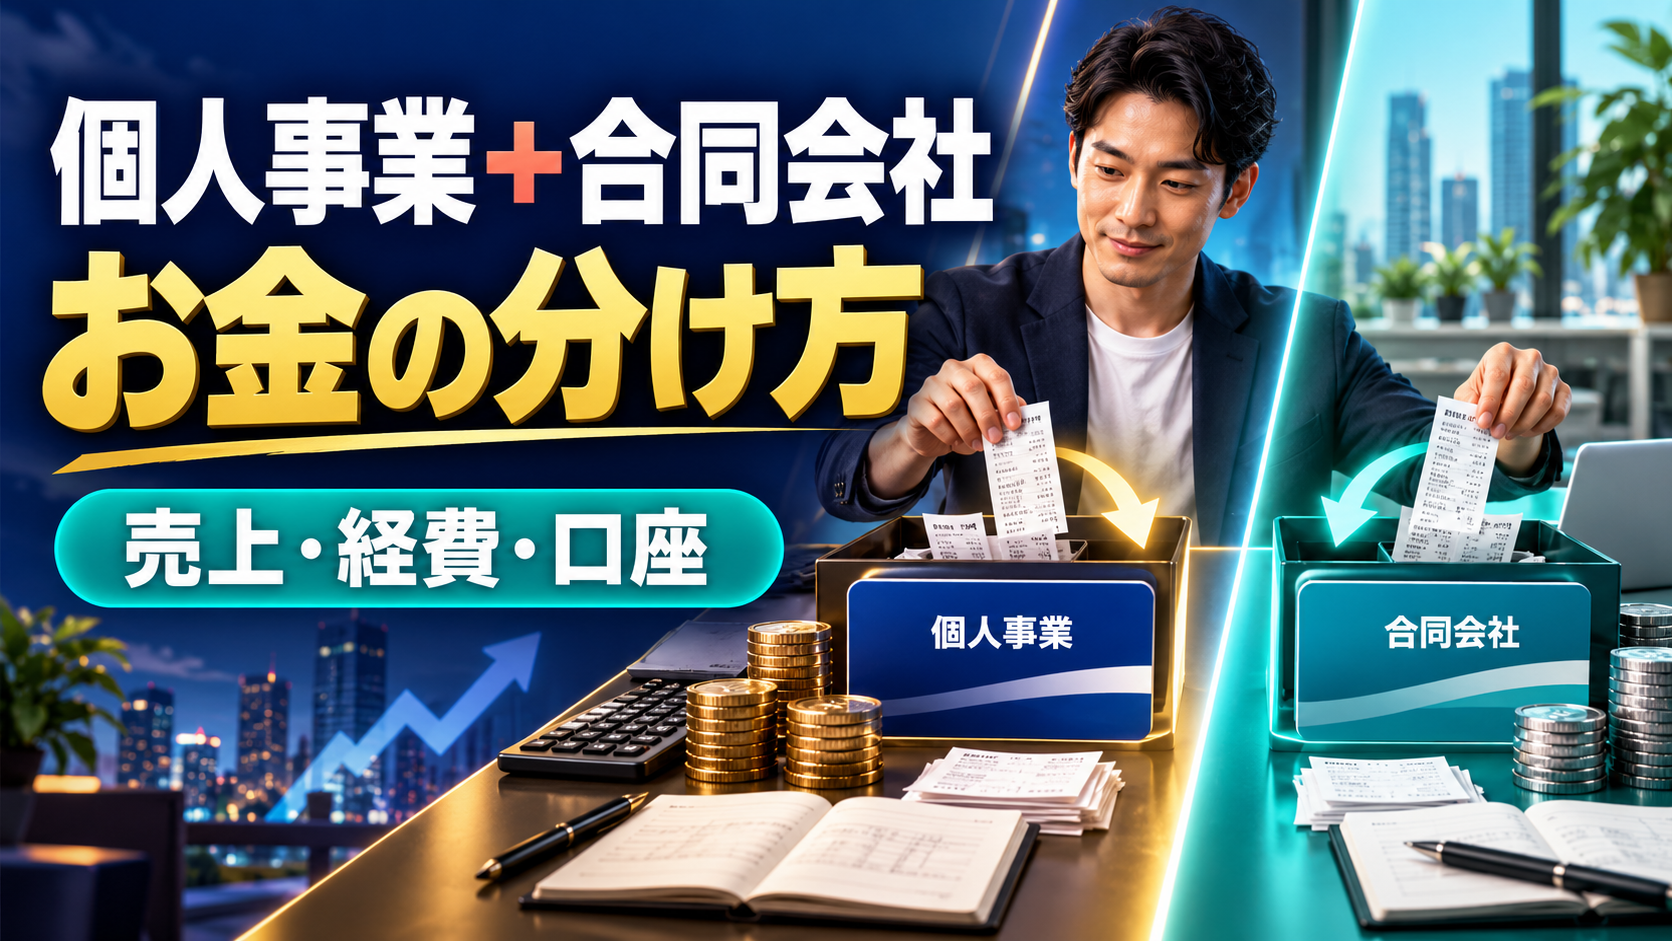
個人事業主のまま合同会社を作ると、「どの売上を法人へ入れるのか」「経費はどちらで払うのか」「同じ仕事を分けてよいのか」という問題が出てきます。口座を二つにしただけでは不十分で、契約、請求、入金、支払い、帳簿、成果物まで一貫して説明できる状態が必要です。
筆者は個人事業と合同会社を併用し、法人売上は月約22万円、残りは個人側で受ける方針で運営しています。売上・仕事・口座を分け、法人には法人としての事業実態と記録を残すことを重視しています。
この記事では、二刀流の一般的なメリットを並べるのではなく、毎日の取引をどう分ければ後から説明しやすいかを中心にまとめます。税負担や社会保険の有利不利は、所得、役員報酬、家族構成、事業内容、自治体などで変わります。具体的な税務判断は税理士などへ確認してください。
個人事業主と合同会社の二刀流で最初に決めること
最初に決めるのは、売上金額の割合ではなく、個人と法人がそれぞれ何の仕事をするかです。「法人へ月22万円を入れる」と数字だけを先に決めると、契約や業務内容とのつながりが弱くなります。誰が契約し、誰がサービスを提供し、誰が請求し、どの口座へ入金されるかを一続きにします。
筆者は法人売上を月約22万円、残りを個人側で受ける方針ですが、これは誰にでも合う基準ではありません。確認済みの事実は、個人事業と合同会社を併用し、売上・仕事・口座を分けていることです。節税額や最適な売上配分を示すものではありません。
二刀流を始める前に、個人側の屋号・契約、法人側の商号・契約、請求書の発行主体、入金口座、経費負担、成果物の名義を一覧にします。この一覧がないと、同じ取引先からの入金を見たときに、どちらの売上か判断できなくなります。
【実体験】法人売上を月約22万円で運営する方針
筆者は、個人事業の売上をすべて法人へ移したわけではありません。合同会社側では月約22万円を法人売上として受け、残りは個人事業側で受ける方針です。二つの事業を並行させるため、入金口座と支払手段も分けています。
この運用で大切にしているのは、「どちらへ入れたほうが有利か」だけで売上を動かさないことです。法人側の契約、法人名義の請求、法人の口座への入金、法人の帳簿をつなげます。個人側も同様に、個人事業として受けた仕事を個人側の記録へ残します。
金額は月によって取引の実態に合わせて確認します。「法人は必ず毎月22万円」と帳尻を合わせる話ではありません。本記事の約22万円は、筆者が示した運営方針の目安であり、税務上の安全額や推奨額ではありません。
売上を分ける基準は「契約から入金まで」
売上の帰属を考えるときは、入金先だけを見ません。少なくとも次の要素をセットで確認します。
- 契約主体:契約書や申込書で、受注者が個人か法人か。
- 業務の実施主体:誰がどの名義・責任でサービスを提供したか。
- 請求主体:請求書の発行者、登録番号、振込先が一致しているか。
- 入金口座:個人事業の売上は個人側、法人売上は法人側へ入っているか。
- 帳簿:契約・請求・入金と同じ主体の帳簿へ記録されているか。
- 成果物・記録:納品物、メール、作業ログなどに取引の実態が残っているか。
同じ本人が仕事をしていても、個人と法人は同じ財布ではありません。後から入金だけを移し替えるより、案件開始時に主体を決め、見積書・契約書・請求書の表記を揃えるほうが管理しやすくなります。
経費を分ける基準は「誰の売上のためか」
経費は、支払った口座ではなく、どちらの事業のために使ったかで整理します。法人の仕事に必要なサービスを法人デビットで払い、法人の帳簿へ記録する。個人事業の仕事に必要な費用は個人側で払う。この基本を先に作ります。
判断しやすいのは、法人専用のサーバー費、法人名義の契約、法人案件の外注費などです。迷いやすいのは、自宅インターネット、パソコン、スマートフォン、共通のSaaSなど、個人と法人の両方で使う費用です。共通費を機械的に半分ずつにせず、使用実態と合理的な基準を残します。
| 費用の例 | 分け方の確認軸 | 残す記録 |
|---|---|---|
| 法人専用SaaS | 法人契約・法人業務だけで使うか | 契約名義、請求書、利用目的 |
| 個人事業の広告費 | 個人側の集客に使ったか | 広告アカウント、対象案件 |
| パソコン | 両事業での使用割合はどうか | 用途、使用期間、配分根拠 |
| 自宅通信費 | 生活・個人・法人の利用状況 | 算定方法、見直し日 |
| 交通費 | どちらの契約・商談か | 日付、訪問先、目的 |
具体的な按分や仕訳は、契約関係と利用実態によって異なります。数字を作るために経費を移すのではなく、支出の目的を説明できる証憑を残し、税理士へ確認します。
口座と決済手段は最初から分ける
二刀流で最も分かりやすい境界は口座です。法人売上が個人口座へ入り、個人の生活費が法人口座から出る状態になると、後からすべての取引を説明する負担が増えます。法人口座、法人デビット、個人事業用口座、個人生活用口座を役割ごとに分けます。
筆者は合同会社でドコモSMTBネット銀行の法人口座と法人デビットを利用しています。法人口座の実例は「ドコモSMTBネット銀行の法人口座を合同会社で利用」で詳しく紹介しています。
口座を増やしすぎると照合が複雑になるため、「法人の入出金はここ」「個人事業の入出金はここ」「生活費はここ」と役割を決めます。クレジットカードやデビットカードも、利用明細を見たときに事業主体が分かる組み合わせにします。
請求書と領収書の名義を揃える
二刀流では、同じメールアドレスや同じパソコンを使っていても、書類の名義が重要です。法人案件の請求書に個人名だけを書いたり、法人経費の領収書が個人事業の名義になったりすると、帳簿との照合に余計な説明が必要になります。
請求書テンプレートを個人用と法人用に分け、送付前に発行者、振込先、登録番号、連絡先を確認します。受領する請求書も、契約主体と一致する宛名で依頼します。ファイル名には年月、取引先、個人・法人の区分を入れると検索しやすくなります。
訂正が必要になったときは、帳簿だけを書き換えて終わらせず、請求書、入金、会計記録の三つを同じ状態にします。変更理由も残しておくと、翌月に同じ迷いを繰り返しません。
個人と法人の間でお金を動かすとき
法人口座から個人へお金を移す場合、それが役員報酬、立替経費の精算、貸付・借入、配当など、何に当たるのかを明確にします。「どちらも自分のお金だから」と理由なく移すと、会計上の処理が曖昧になります。
役員報酬を法人から個人へ振り込む場合は、給与明細、賃金台帳、銀行取引、会計記録が一致するようにします。振込日と摘要も同じ基準で記録します。
立替精算なら、日付、支払先、内容、法人業務との関係、証憑を揃えます。毎月末にまとめて精算するなど、処理日も決めます。具体的な勘定科目や税務上の扱いは、税理士へ確認してください。
月次で行う二刀流の照合手順
- 法人の契約・請求書一覧と法人口座の入金を照合する
- 個人事業の請求書一覧と個人事業用口座を照合する
- 法人デビット・法人カードの利用を法人証憑と合わせる
- 個人側の経費と生活費が混ざっていないか確認する
- 共通費の配分根拠を確認し、変更があれば記録する
- 法人と個人の間の振替に理由と証憑があるか確認する
- 未入金、二重計上、主体違いの請求書を修正する
毎月の照合では、合計額だけを合わせません。取引ごとに「誰の売上か」「誰の費用か」を確認します。法人側だけ黒字に見せる、個人側だけ経費を増やすといった目的で移すのではなく、契約と実態を帳簿に反映します。
会計ソフトへ自動連携しても、主体の判断は自動ではできません。連携された明細へ、個人用口座や個人の支出が混ざっていないかを月次で確認します。
二刀流のメリットと負担を比較する
| 項目 | 二刀流で得られること | 増える負担 |
|---|---|---|
| 事業の役割 | 事業ごとに契約・ブランドを分けられる | 境界を継続して説明する必要 |
| お金 | 法人資金と個人資金を区分できる | 口座・決済・照合が増える |
| 帳簿 | 事業別の収支を見やすい | 法人と個人の申告・保存が必要 |
| 契約 | 法人名義で受ける選択肢が増える | 請求書や契約書の作り分けが必要 |
| 税・社会保険 | 条件に応じた設計ができる | 固定費・届出・専門判断が増える |
メリットだけを見て二刀流へ進むと、管理コストを過小評価します。個人と法人の帳簿を毎月締められるか、年単位の申告・届出を管理できるか、専門家へ確認する予算があるかも含めて判断します。
二刀流が向く人・一本化が向く人
二刀流が向きやすいのは、個人側と法人側で契約・サービス・顧客・責任範囲を説明でき、口座と帳簿を分けて運用できる人です。法人側に実際の事業があり、書類と取引記録を残せることが前提になります。
一本化が向きやすいのは、すべての仕事が同じ内容・同じ取引先で、分ける合理的な理由が乏しい場合や、二つの帳簿と申告を管理する余裕がない場合です。法人化のタイミングそのものは「個人事業主が法人化するタイミング」で整理しています。
どちらが得かではなく、契約から帳簿まで一貫させられるかで決めるのが安全です。具体的な税額比較は、直近の利益、今後の売上見込み、役員報酬、家族構成、社会保険を使って専門家に試算してもらいます。
始める前の12項目チェックリスト
- 個人と法人の事業内容を一文ずつ説明できる
- 各案件の契約主体を開始前に決める
- 見積書・契約書・請求書のテンプレートを分ける
- 法人用・個人事業用・生活用の口座を区分する
- 決済カードの役割を分ける
- 共有費の配分基準と根拠を残す
- 法人と個人の間の送金理由を記録する
- 証憑の保存場所とファイル名を決める
- 月次締めの日を決める
- 法人の固定費を継続して負担できる
- 税務・社会保険を専門家へ確認する
- 年に一度、分け方が実態と合っているか見直す
会計の入口を分けておく
個人と法人の二刀流では、会計ソフトへ入る前のデータが整っていることが重要です。法人口座の明細、法人デビット、法人名義の請求書を同じ側へ集めれば、法人の月次確認がしやすくなります。
筆者の法人会計の初期設定は「マネーフォワード クラウド会計をひとり会社で使う初期設定」にまとめました。会計ソフトを選ぶ際は、個人用と法人用の事業者を取り違えないこと、対応口座、証憑保存、給与連携の範囲を確認してください。

よくある質問
個人事業の売上を自由に法人へ移せますか?
入金先だけを変える話ではありません。契約主体、業務の実施、請求、入金、帳簿を一貫させる必要があります。既存契約を変更する場合は、取引先との契約変更や税務上の扱いを確認してください。
法人売上は月22万円が目安ですか?
いいえ。月約22万円は筆者の方針であり、税務上の基準や推奨額ではありません。事業実態と契約に基づいて自社の売上を記録してください。
同じパソコンを両方で使えますか?
利用自体ではなく、費用をどのような根拠で負担・配分するかが問題になります。使用実態を記録し、具体的な処理を税理士へ確認してください。
個人と法人で同じ取引先から受注できますか?
契約内容、提供業務、責任主体、請求が明確であることが重要です。同じ業務を後から都合よく振り分ける運用は避け、契約前に主体を決めます。
節税目的だけで合同会社を作ってよいですか?
本記事では適法性や節税効果を一律に判断しません。法人に事業実態があり、取引と記録を説明できることを優先し、個別条件は税理士・社会保険労務士へ相談してください。
まとめ:二刀流の本質は「二つの事業を説明できること」
個人事業主と合同会社の二刀流は、口座を二つ持つだけの仕組みではありません。契約、仕事、請求、入金、経費、帳簿をそれぞれの主体でつなぎ、なぜその売上・費用がそこにあるのかを説明できるようにする運用です。
筆者は法人売上を月約22万円、残りを個人側で受ける方針で、売上・仕事・口座を分けています。この数字を一般化せず、事業実態と記録を優先しています。これから二刀流を始めるなら、税額試算より前に、個人と法人の役割を一文で定義し、請求書と口座の入口を分けてください。
そのうえで、月次照合を無理なく続けられるか、法人維持の固定費と手続きを負担できるかを確認します。不明点は思い出したように補わず、契約書・通帳・請求書・公的資料・専門家の回答へ戻ることが、二刀流を長く続ける土台になります。
参考にした情報
情報の確認日:2026年9月5日
仕事の種類を分ける分類表を作る
二刀流を始めるときは、現在の案件を一覧にし、個人・法人・要確認の三つへ分類します。取引先名だけでなく、業務内容、契約期間、請求サイクル、成果物、担当者、入金口座を並べます。分類できない案件は、契約書や発注書を確認してから決めます。
| 項目 | 個人事業 | 合同会社 | 要確認 |
|---|---|---|---|
| 契約名義 | 個人名・屋号 | 法人名 | 契約書を確認 |
| 請求書 | 個人側テンプレート | 法人側テンプレート | 発行前に主体決定 |
| 入金先 | 個人事業用口座 | 法人口座 | 取引先へ変更確認 |
| 主な経費 | 個人側で負担 | 法人側で負担 | 利用実態を記録 |
| 帳簿 | 個人の帳簿 | 法人の帳簿 | 二重計上を防止 |
一覧を作る目的は、売上を都合よく振り分けることではありません。契約から帳簿までの流れを確認し、現在の実態を見えるようにすることです。契約途中で主体を変更する場合は、取引先の同意、契約書・請求先の変更、引継ぎ日を明確にします。
共通費のルールを文章で残す
パソコン、通信回線、自宅、生成AI、クラウドストレージなどは、個人事業と法人の両方で使う可能性があります。こうした費用は、毎月の気分で負担先を変えず、使用実態に基づくルールを文章で残します。
たとえば、利用時間、アカウント数、業務件数、専用スペースなど、確認できる基準を選びます。割合の数字だけでなく、なぜその基準にしたか、いつ見直すかも記録します。業務内容が変われば配分も見直します。
共有サービスの契約者が個人なのに法人が全額負担する、法人契約なのに個人事業だけで使う、といった不一致がある場合は、契約変更や立替精算の方法を確認します。税務上の妥当性は個別事情で変わるため、税理士へ相談します。
取引先へ伝える情報を統一する
主体が変わると、取引先が保存する会社名、住所、振込先、請求書の登録情報も変わります。担当者へ口頭で伝えるだけでは、経理システムの登録が旧情報のままになることがあります。変更日、旧主体、新主体、振込先、請求書の送付先をまとめて連絡します。
同じ取引先と個人・法人の両方で契約する場合は、案件名や注文番号で区別できるようにします。請求書の件名へ業務名を入れ、振込先だけを見なくても主体が分かる状態にします。取引先から受け取る支払通知や発注書も、どちらの帳簿へ保存するか決めます。
法人口座へ変更したはずの入金が個人口座へ来た場合は、単純に法人口座へ送り直して終わらせません。契約・請求の主体と、誤入金の理由を確認し、会計処理を専門家へ相談します。
二つの事業を月次ダッシュボードで見る
個人と法人の合計だけを見ると、どちらの事業で利益や資金が不足しているか分かりません。月次では、個人事業の売上・経費・未入金、法人の売上・経費・未入金、法人から個人への支給、納税・社会保険の予定を分けて見ます。
- 個人事業:請求額、入金額、経費、事業主貸借、納税準備
- 法人:請求額、入金額、経費、役員報酬、社会保険、税金、現預金
- 共通確認:主体不明の取引、証憑不足、二重計上、口座間移動
筆者の法人売上月約22万円という方針も、法人単体の資金繰り、役員報酬、社会保険、固定費と一緒に見ます。個人側へ残る売上と合わせた総額だけで、法人の支払余力を判断しないようにします。
年度末に困らないための記録
月次で主体を決めずに溜めると、確定申告と法人決算の時期に取引を振り分け直すことになります。毎月、主体不明の取引をゼロに近づけ、契約書・請求書・入金・証憑を同じフォルダでたどれるようにします。
年の途中で法人を設立した場合は、設立日前後の契約、売上、経費を日付だけで機械的に分けないよう注意します。設立後も個人契約が続く仕事、法人へ正式に移した仕事を契約単位で確認します。
法人決算月と個人の暦年は期間が異なることがあります。両方の締め日、申告期限、納付予定を一つのカレンダーへ入れつつ、帳簿自体は別に保ちます。提出期限の直前ではなく、専門家へ確認する日を前倒しで設定します。
よくある混同と直し方
法人口座へ入ったから法人売上:契約と請求が個人なら、入金先だけで判断しません。取引全体を確認します。
法人カードで払ったから法人経費:利用目的が個人事業や生活なら、カード名義だけで経費にしません。
同じ本人だから自由に送金:役員報酬、立替、貸借など、送金理由を明確にして記録します。
月末に割合を合わせる:目標の売上割合へ帳尻を合わせず、案件ごとの主体を積み上げます。
会計連携で自動分類:連携先の口座が正しくても、勘定科目と事業主体を月次で確認します。
90日で運用を整える順序
最初の期間は、すべてを高度に自動化するより、境界を安定させます。最初に案件一覧と口座を分け、次に請求書・証憑の保存、最後に会計連携と月次集計を整えます。
- 個人と法人の役割を文書化する
- 現在の契約を主体別に一覧化する
- 請求書テンプレートと振込先を分ける
- 決済手段と証憑保存を分ける
- 月次締めで主体不明取引を確認する
- 税理士へ契約・経費・口座間移動を確認する
- 繰り返し部分だけを自動化する
この順序なら、自動化によって誤った分類を大量に増やすリスクを下げられます。二刀流の管理で重要なのは処理速度ではなく、各取引を個人・法人のどちらとして説明できるかです。
専門家へ相談するときに用意する資料
二刀流の相談では、「個人と法人を分けたい」という希望だけでなく、現在の契約一覧、個人と法人の売上、主な経費、役員報酬、口座間送金、共通費の配分方法を用意します。どの案件をどちらへ置くか迷っているかも明示します。
税理士へ確認する論点は、売上の帰属、共通費、設立前後の取引、個人と法人の貸借、消費税・インボイス、役員報酬などです。社会保険は年金事務所や社会保険労務士、契約変更は取引先・専門家へ確認します。
回答は口頭の記憶だけに頼らず、確認日、質問、前提条件、回答、次の作業を記録します。前提となる売上や家族状況が変われば、以前の回答をそのまま使わず再確認します。
二刀流をやめる判断も用意する
二刀流は始めたら固定ではありません。法人側の事業がなくなった、管理コストが大きい、契約を分ける合理性が薄れた、法人へ一本化したほうが取引先に分かりやすい、といった場合は見直します。
見直しでは、残っている契約、未収金、未払金、口座残高、固定資産、サブスクリプション、税・社会保険の手続きを一覧にします。感覚だけで片方を止めず、契約終了と帳簿上の処理を完了させます。
二刀流の目的は形式を維持することではなく、実態のある二つの事業を管理することです。説明できる境界を保てなくなったら、専門家へ相談し、一本化や事業内容の整理を検討してください。
最初の月は自動化しすぎない
二刀流の初月は、銀行明細や請求書を自動分類する前に、取引ごとの主体を目で確認します。誤ったルールを登録すると、翌月以降も同じ分類が繰り返されるためです。
個人・法人の境界が安定してから、口座連携、定型仕訳、ファイル振り分けなどを追加します。自動化後も月次で主体不明の取引を確認し、契約や事業内容が変わったときはルールを見直します。